A befektetők 107 milliárd dollárt tettek az Anthropicra, annak ellenére, hogy a vállalat mesterséges intelligencia biztonsági stratégiája és az adatközpontokkal szembeni növekvő közvélemény-felháborodás befolyásolhatja a növekedését.
Miután szerdán lezárult a történelem legnagyobb tőzsdei ajánlattétele, az Anthropic körülbelül 200 milliárd dollárral rendelkezik a bankban, ami több, mint az Alphabet mellett minden technológiai óriásnak. A mesterséges intelligencia laboratórium azonban a következő 19 évben több mint 900 milliárd dollárt fizet a beszállítóknak, főként a Claude-ot és más mesterséges intelligencia modelleket működtető adatközpontok fejlesztéséért.
Egyes pénzügyi elemzők szerint ez a különbség nem tűnik aggasztónak, ha figyelembe vesszük, hogy a vállalat legutóbbi negyedéves árbevétele 17 milliárd dollár volt, ami több mint 1100 százalékos növekedést jelent az előző évhez képest. Az ANT tőzsdei szimbólum alatt forgatott Anthropic részvények több mint 30 százalékkal ugrottak meg, amikor csütörtök délben debütáltak a Nasdaqon.
A hosszú távú pesszimizmus mögött olyan kérdések állnak, amelyek lassíthatják az Anthropic új eszközök fejlesztésében elért eredményeit. Ebben a hónapban az amerikai szavazók nagyrészt elutasították az adatközpontokat, amikor lehetőséget kaptak rájuk, és az új projektek elleni tiltakozások sem mutatnak lassulás jeleit. Az új létesítmények bevezetésének vagy bővítésének késedelme miatt az Anthropic nehezen tud majd hatékonyabb MI-modelleket betanítani.
„Még mindig nem dőlt el, hogy a mesterséges intelligencia mindenkinek, vagy csak néhány embernek fog-e hasznára válni” – mondja Elaine Matheny, a Mason County United 70 tagjának egyike, egy olyan helyi szervezeté, amely egy épülőfélben lévő, az Anthropic számára tervezett nyugat-virginiai adatközpont ellen küzd. „Tényleg le kell fednünk az összes termőföldünket, hogy Claude gondolkodhasson helyettünk?”
Aztán ott vannak az Anthropic modelljeinek biztonságával kapcsolatos aggodalmak. A múlt héten egy élőben közvetített befektetői találkozón Dario Amodei , az Anthropic vezérigazgatója elmondta, hogy a biztonsági intézkedések kidolgozása a korlátozó tényező a mesterséges intelligencia modelljeinek bevezetésében. „Nem akarjuk, hogy ezek az ágensek elszabaduljanak” – mondta. Lehetséges, hogy a vállalat olyan mértékben előtérbe helyezi a biztonságot, ami gátolja a növekedést.
A San Franciscó-i székhelyű fejlesztő közhasznú vállalatként működik, ami jogi megnevezés lehetővé teszi számára, hogy a részvényesi érdekek mellett a társadalmi hatásokat is előtérbe helyezze. Amodei elmondta, hogy a vállalat idén korábban visszatartotta magát egy új modelltől, veszélyeztetve az értékesítést, hogy megvédje a lakosságot a potenciálisan káros technológiáktól. Azt is elmondta, hogy a vállalat megpróbálja a „közhasznú célokat szolgáló” alkalmazottakat szűrni, hogy a biztonsági kultúrát 5300 alkalmazottja körében megalapozza, ami „rövid távon fájdalmas”, mivel a vállalat elutasítja az egyébként alkalmas jelölteket.
Az Anthropic piaci debütálása a legnagyobb az úgynevezett PBC-k között, és az első egy kizárólag generatív mesterséges intelligencia fejlesztésére összpontosító vállalat számára. Ez egyben diadal is a maroknyi renegát mérnök és üzleti vezető számára, akik elindították. Közel hat évvel ezelőtt, a világjárvány kellős közepén stratégiai nézeteltérések miatt elszállították magukat az OpenAI- tól, és a két vállalat azóta is rivális.
Egy ideig az OpenAI-tól várták, hogy először nyilvánosan működjön, de a vezetők távozásai , a prioritások változása és a jogi problémák akadályokat gördítettek elénk.
Az Anthropic néhány meggyőző számmal is bemutatkozik a befektetőknek. A bevétel szárnyal , míg a működési veszteségek csökkennek . Az idei nagy vita az Egyesült Államok Védelmi Minisztériumával a Claude használatának korlátozása miatt nem tűnik jelentősen lassítani a növekedést. Összességében az ügyfelek száma, akik évente hatszámjegyű összeget költenek, tizenkétszeresére nőtt az egy évvel ezelőttihez képest. „Nem hiszem, hogy álmodni lehetett volna egy ilyen jó [tőzsdei bevezetésről]” – mondja Tomasz Tunguz, a Theory Ventures befektetési cég általános partnere.
Mivel az Anthropicnak el kell számolnia az alkalmazottak részvényekkel történő kompenzációjával, továbbra is rendkívül veszteséges – több mint 104 milliárd dolláros veszteséget könyvelhetett el idén szeptemberig. Ez akkor sem számít, amikor a befektetők szívesen vásárolnak részvényeket és kölcsönadnak pénzt.
A tőzsdei bevezetés körülbelül 81 milliárd dollárt gyűjtött (több mint 107 milliárd dollárt, ha a részvények magáneladásait is beleszámítjuk), ami több, mint a SpaceX által júniusban kapott 75 milliárd dollár, ami egy korábbi világrekord. Az Anthropic kezdeti, nagyjából 1,5 billió dolláros értékelése elmaradt a SpaceX közel 1,8 billió dolláros értékétől, bár az Elon Musk vezette rakétagyártónak a mesterséges intelligencián túl is kiterjedtebb üzletága van. (Az OpenAI-t egy folyamatban lévő adománygyűjtési kampány során 1,25 billió dollárra értékelték.)
Az Anthropic állítólag magasabb értékelést próbált elérni, de nem sikerült, ami némi szorongásra utal a Wall Streeten. Az amerikai félidős választások eredményei növelték az újonnan megjelenő technológiákra vonatkozó új szabályozások lehetőségét. Egyre nőnek az aggodalmak a mesterséges intelligencia adatközpontjainak fejlesztését lehetővé tevő adóssággal kapcsolatban, és az Nvidia befektetéseinek esetleges visszaesése Jensen Huang vezérigazgató hirtelen távozása után csak súlyosbítja ezeket az aggodalmakat .
Az Amodei és az OpenAI munkatársa, Sam Altman ragaszkodik ahhoz, hogy a befektetők hosszú távon optimisták, mivel a mesterséges intelligencia modelljei iránti kereslet növekszik. Kérdéses azonban, hogy a vállalatok fenntarthatják-e üzleti tevékenységüket anélkül, hogy egyre erősebb modelleket fejlesztenének ki, amelyek az új típusú munkák automatizálásának lehetővé tételével növelik a profitjukat. Szembetűnő képességek nélkül az ügyfelek olcsóbb alternatívákra válthatnak.
Néhány Anthropic alkalmazott a biztonsági aggályokat a végletekig vitte. Jacob Coxon kutató szeptemberben lemondott az Anthropictól , arra hivatkozva, hogy úgy véli, az emberiség néhány éven belül elpusztulhat, ha még jobban nem fordítanak figyelmet a modellek emberi ellenőrzés alatt tartására. A közelmúltban azonban a Stanford Daily idézte Coxont , aki azt mondta, hogy visszatérhet az Anthropichoz, mert gyanítja, hogy „nagyobb hatással” lehetne a biztonságon végzett munkával.
Figyelemre méltó, hogy Amodei a biztonságot még az adatközpontok villamosenergia-hozzáférésénél is nagyobb kihívásként említette, amelyet sok más mesterséges intelligencia fejlesztő cég a legfőbb problémájaként tart számon. A gyakorlatban az adatközpontokat ellenzők nemcsak a magasabb villanyszámlák miatt panaszkodnak, hanem az építkezések okozta forgalmi és lakhatási problémák, a környezetszennyezés és a jelentős pénzügyi haszon hiánya miatt is.
A nyugat-virginiai Anthropic adatközpont-fejlesztő cég, az Nscale telephelyén a rendkívüli esőzések, valamint a tereprendezés (építési terep kiegyenlítése vagy lejtősítése) egybeestek a szomszédok hátsó udvarainak elárasztásával. „Frusztráltak és dühösek vagyunk” – mondja Matheny, a közösségi szóvivő. „Azt szeretnénk, ha [az adatközpontok] logikusabb helyeken lennének, és ne a profit lenne az egyetlen irányadó.” (Az Nscale azt állítja, hogy kijavította a károkat, és néhány háztulajdonost piaci áron vásárolt ki.)
Környezetvédelmi aktivisták rámutattak , hogy az Anthropic semmilyen kötelezettséget nem vállalt a megújuló energia adatközpontjaiban történő felhasználására, és soha nem tett közzé környezeti hatástanulmányt.
„Egyértelmű, hogy egy új adatközpont fejlesztésének engedélyezése rendkívül nehéz lesz az Egyesült Államokban” – mondja Tunguz. Az ellenállás arra kényszerítheti az Anthropicot és másokat, hogy az Egyesült Államokon kívülre összpontosítsanak az adatközpontok építésére. Ez növelni fogja a kockázatokat, a bonyolultságot és a költségeket, mondja.
Néhány szakszervezet és mások, köztük a National Nurses United, arra sürgették a nyugdíjalapokat, hogy kerüljék el a tőzsdei bevezetéstől való távolmaradást, mondván, hogy „nem szabad olyan vállalatokba fektetni, amelyek károsak közösségeinkre, és lehetővé teszik egy maroknyi egyén számára, hogy történelmi vagyont és hatalmat halmozzon fel”.
Yolanda Daniel, a lakástulajdonosok egyesületeinek Környezetvédelmi Szószólói Mississippi koalíciójának tagja szerint az Anthropic a mesterséges intelligencia fejlesztésének költségeit társadalmasítja, a belőle származó hasznot pedig privatizálja. „Egy közhasznú vállalat nem így működik” – mondja, és megfogadja, hogy mindent megtesz annak érdekében, hogy megakadályozza a jövőre tervezett Anthropic adatközpont megnyitását az utca túloldalán.
Az Anthropic tőzsdei bevezetéséről szóló dokumentumai azt állították, hogy a közhasznú tevékenység egy része megvalósul, mivel az alkalmazottak és a korai befektetők a világ legnagyobb filantrópjai közé kerülnek . De erre nincs garancia, vagy hogy bárki is olyan ügyekre fordítaná a pénzét, amelyek közvetlenül az elégedetlen közösségeket támogatják. És ha az alkalmazottak részvényeket adományoznak a vállalat által kínált filantróp alapok egyikének, akkor a szavazati joguk átadásával Amodei-nak is megszilárdítják a hatalmukat.
Amodei és társai együttesen az Anthropic részvényesi szavazati jogának többségével rendelkeznek. Egyes befektetői felügyelők óva intettek attól, amit ők koncentrált irányításnak tekintenek . A sikeres debütálás azonban megmutatta, hogy a befektetők Amodei-ra és munkatársaira bízzák a világ legnagyobb vállalatának felépítését – feltéve, hogy megtalálja a szükséges alkalmazottakat és adatközpontokat.
Tovább a cikkre: wired.com (Paresh Dave)
Megéri kibocsátáskor részvényt venni? – ezt mondják a kutatások
November 19-én mehet tőzsdére az Anthropic, a Claude mesterséges intelligencia fejlesztője, a tervezett kibocsátás pedig minden idők egyik legnagyobb IPO-ja lehet. Mit mutatnak a kutatások arról, hogy érdemes-e nagy kibocsátásoknál részvényt venni?
November 18-án este (magyar idő szerint 19-én hajnalban) eldőlt a végleges kibocsátási ár, az Anthropic 83 dolláron árazta az IPO-t, ami meghaladja a kezdetben tervezett 70-78 dolláros ársávot, köszönhetően az óriási keresletnek. A kereskedés november 19-én indul a Nasdaqon ANT jelzéssel. A tőzsdei bevezetés előtti erős befektetői kereslet miatt a vállalat a kínálatot is megemelte, a tervezett 825 millió helyett 980 millió részvényt értékesít. Így a nyilvános kibocsátás 81,3 milliárd dollárt hoz, a cég értékeltsége nagyjából 1500 milliárd dollár. A cég emellett további 26 milliárd dollárnyi részvényt zárt körben ad el stratégiai partnereknek.
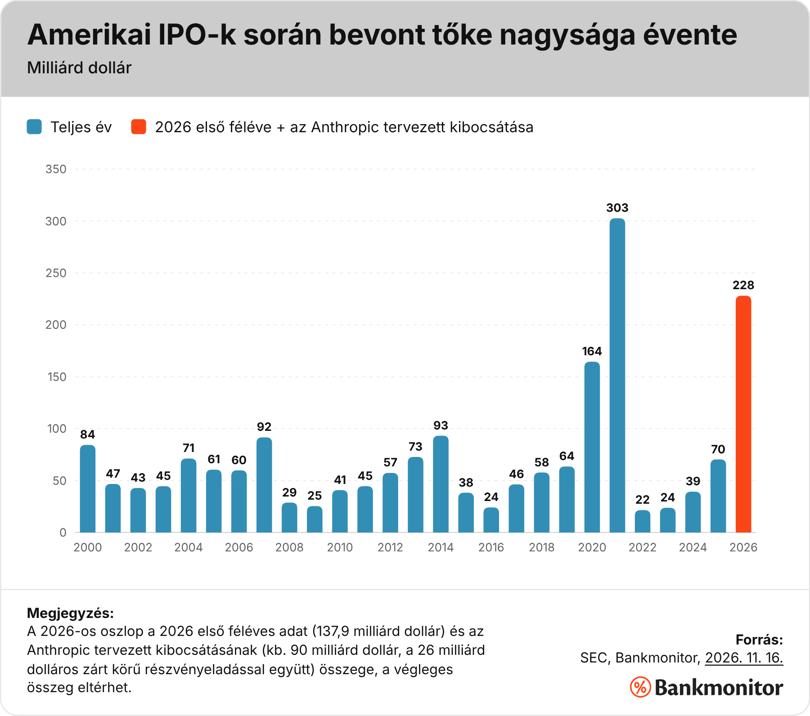
A SpaceX idei júniusi, 86 milliárd dolláros kibocsátása volt eddig a legnagyobb. Az Anthropic mostani kibocsátása a zárt körű részvényeladással együtt várhatóan meghaladja a 107 milliárd dollárt, ezzel minden idők legnagyobb tőzsdei kibocsátása lesz.
Mi az IPO, és miért lépnek tőzsdére a cégek?
Az IPO az angol initial public offering rövidítése, magyarul az első nyilvános részvénykibocsátás. Ilyenkor egy addig magántulajdonban lévő cég először kínál eladásra részvényeket a nagyközönségnek, a papírokkal pedig ezután már a tőzsdén lehet kereskedni. A cégek friss tőkét kaphatnak a növekedéshez – vagy az adósságaik csökkentéséhez –, az alapítók és a korai befektetők pedig először juthatnak pénzhez a részvényeikből.
A cégek nem véletlenszerűen választják meg a tőzsdére lépés időpontját. A tulajdonosoknak és a befektetési bankoknak is az az érdekük, hogy a kibocsátás akkor jöjjön el, amikor a befektetők a legoptimistábbak, és a részvényért a legmagasabb ár kérhető. A tőzsdei kibocsátások emiatt általában a piaci csúcsok környékére sűrűsödnek, míg amikor rosszul teljesít a piac, inkább csökken a számuk.
Az első napon átlagosan 19 százalékkal emelkednek
Egy számítás szerint az 1980 és 2024 között tőzsdére lépett amerikai cégek részvénye az első napon átlagosan 19 százalékkal emelkedett, a technológiai cégeké ennél is többel. Ugyanakkor az IPO-k közel negyede már az első napon a kibocsátási ár alá esett.
Az emelkedés nagy része azoknak jut, akik a kibocsátási áron jegyezhetnek, vagyis az intézményi befektetőknek, míg a kisbefektetők jellemzően csak a kereskedés indulása után jutnak hozzá a részvényhez. Például a SpaceX idén júniusban 135 dolláros kibocsátási ár mellett nagyjából 150 dolláron nyitott, így az első napi emelkedés több mint fele a nyitásig lezajlott, tehát egy gyors kisbefektető már csak feleakkora hozamot tudott elérni, akkor is, ha a lehető legalacsonyabb áron vásárolt.
Középtávon IPO vagy S&P 500?
A kibocsátás utáni években az IPO-részvények átlagosan elmaradnak a már a piacon lévő, hasonló méretű részvények teljesítményétől, a különbség pedig az idő múlásával sem tűnik el. Az alábbi táblázat az átlagos hozamokat mutatja:
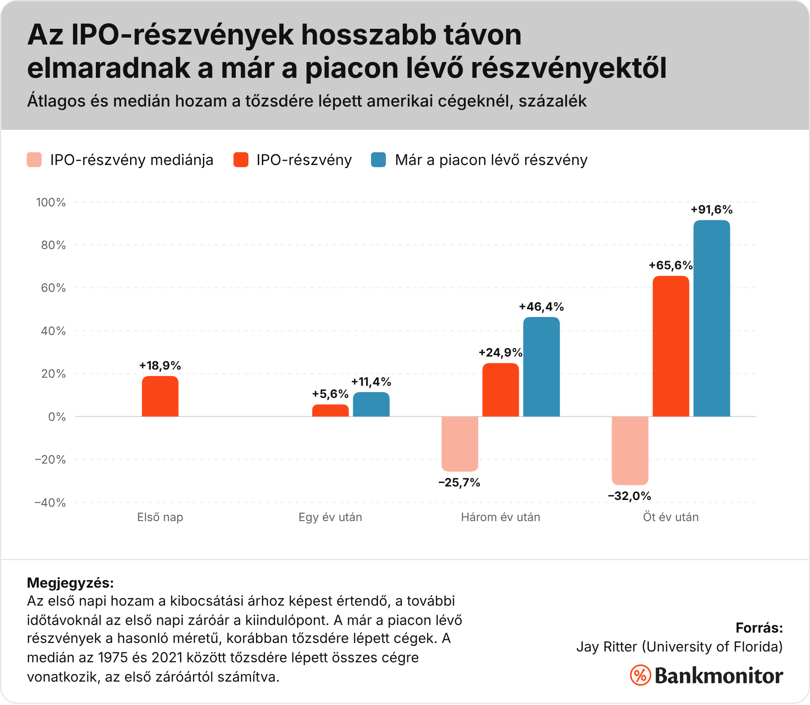
Az első évben az IPO-részvények hozama egyenlőtlenül oszlott meg: míg az első fél évben emelkedett az új részvény, addig a második fél évében már csak átlagosan stagnált. Ebben szerepet játszhat, hogy a cég dolgozói és a korai tulajdonosok általában 180 napig nem adhatják el a részvényeiket, így a tilalmi idő lejárta után jelennek csak meg az eladói oldalon. Három év után is a különbség még jelentős, és öt év után sem tűnik el.
Ráadásul az átlag mögött nagy különbségek vannak. A tipikus IPO-részvény még az átlagnál is rosszabbul járt, mert a hozamok mediánja – vagyis az az érték, amelynél az IPO-k fele jobban, fele rosszabbul teljesített – három és öt év után is negatív. Az átlagot csak néhány kiugró nyertes húzza felfelé.
A Reuters elemzése az elmúlt öt év 50 legértékesebb IPO-jánál azt találta, hogy nagyjából az esetek háromnegyedében jobban jártak a befektetők az S&P 500 indexalap vásárlásával, mintha az IPO-ba vásároltak volna.
A SpaceX részvénye öt hónap alatt visszatért a kibocsátási ár közelébe
A SpaceX tőzsdére lépése jól mutatja, mekkorát ingadozhat egy frissen bevezetett részvény ára. Az első nap után az árfolyam még két kereskedési napig emelkedett, majd a csúcsáról alig két hónap alatt közel a felére esett.
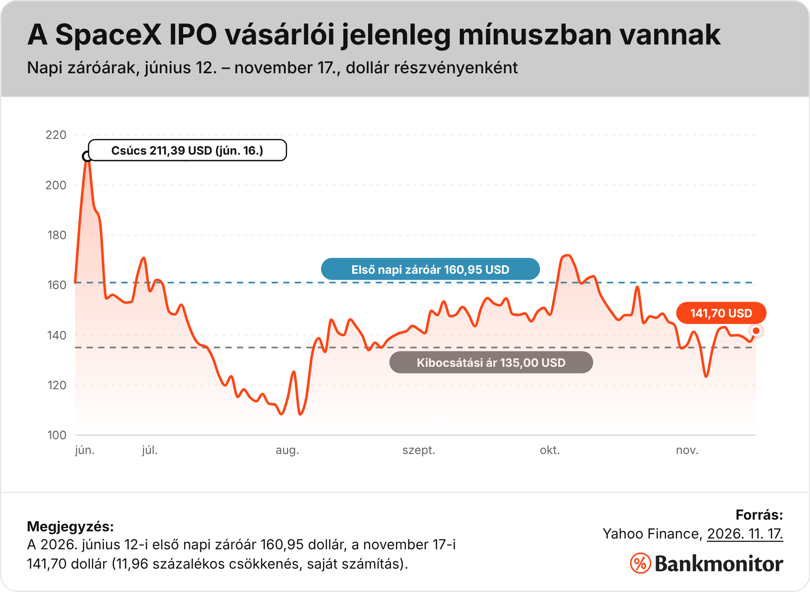
A november 17-i záróár 5 százalékkal van a kibocsátási ár fölött, az első napi záróárnál viszont 12 százalékkal, a csúcsnál 33 százalékkal alacsonyabb. Aki tehát az IPO első napjaiban vásárolt, annak ma még mínuszban van a pozíciója.
Általában nem érte meg IPO-kor részvényt venni
Az egybehangzó kutatási eredmények szerint a tőzsdére lépő cégek részvényei átlagosan alulteljesítik a piacot, ha az első napi záróáron vásárolják őket.
Három és öt év után is gyengébb a hozamuk, mint a már a piacon lévő, hasonló méretű részvényeké.
Az első napi emelkedés ráadásul a kisbefektetőknek jellemzően nem érhető el.
A kutatások eredményei óva intenek minden befektetőt az IPO-któl, ez ugyanakkor nem jelenti azt, hogy minden IPO rossz befektetés. A nagy, nyereséges cégek nagyjából a piachoz hasonlóan teljesítettek, a legsikeresebbek pedig sokszorosára nőttek. A legrosszabb kilátásaik a kis, veszteséges és az árbevételükhöz képest nagyon drágán értékelt cégeknek vannak. A mostani rekordkibocsátásoknál, köztük az Anthropicénál is az a kérdés, mennyi jövőbeli növekedés van már az árban, és ez mennyire reális.
Tovább a cikkre: hvg.hu