Az európai telekommunikációs szektor szereplői az elmúlt években számos nehézséggel szembesültek, ami a szektor relatív teljesítményére is rányomta a bélyegét. A következő években azonban fordulat következhet be a szektor profitabilitásában, amit több fundamentális tényező is támogathat. A régóta várt konszolidáció, a javuló profitabilitás, a csökkenő beruházási szintek és a támogatóbb uniós szabályozás egyaránt hátszelet jelenthetnek a szektor számára.
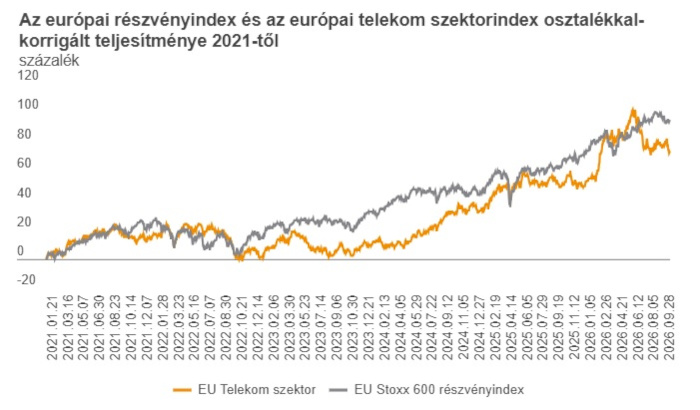
Az elmúlt öt évben az európai telekommunikációs szektor indexe többnyire alulteljesítette a széles európai részvényindexet. Az idei év kiválóan indult, az év eleji jelentős felülteljesítés azonban a nyár elejére teljesen elolvadt. Egyes vállalatspecifikus hírek mellett a profitrealizálás, valamint a SpaceX tőzsdei bevezetését követő folyamatos híráram is egyre nagyobb aggodalmat keltett a befektetők körében. Utóbbi elsősorban a Starlink várható piacszerzéséről és a műholdas technológiák status quót felborító, piacromboló hatásáról szólt. Mindezek következtében jelentős átértékelődést is láthattunk a szektor egyes szereplőinél.
Az európai szektor fundamentális kilátásai ugyanakkor javultak, így a következő években fordulat következhet az évek óta tartó gyenge teljesítményben.
Beruházásra szükség lenne, de árat azért ne emeljetek
Az európai telekommunikációs szektor egyik legnagyobb problémája az árazási erő hiánya és a magas beruházási igény közötti ellentétből fakad. Az európai piacon a kontinens méretéhez képest rendkívül sok szereplő működik. Míg a több mint 300 millió lakosú Egyesült Államokban három nagy telekommunikációs szolgáltató működik, addig a legtöbb európai országban négy nagy szolgáltató versenyez az ügyfelekért. Ráadásul a nagy inkumbens szolgáltatók mellett számos országban kisebb, úgynevezett low-cost carrierek is jelen vannak, amelyek alacsony áraikkal igyekeznek minél nagyobb szeletet kihasítani a piacból.
Az intenzív verseny következtében a cégek árazási ereje jelentősen csökkent. A lakosságszám tekintetében stagnáló európai piacon emiatt korlátozottak a bevételnövekedési lehetőségek, így a nagyobb szolgáltatóknál az elmúlt években többnyire stagnáló bevételeket láthattunk.
A stagnáló vagy csak lassan növekvő bevételekkel szemben a hálózatok fenntartása és modernizációja jelentős költségeket ró a cégekre. Mindeközben az előfizetők által felhasznált adatmennyiség rohamos ütemben nő. Ahhoz, hogy a telekommunikációs cégek biztonságosan ki tudják szolgálni a növekvő adatigényt, jelentős összegeket kell fordítaniuk infrastruktúrájuk fenntartására és modernizációjára.
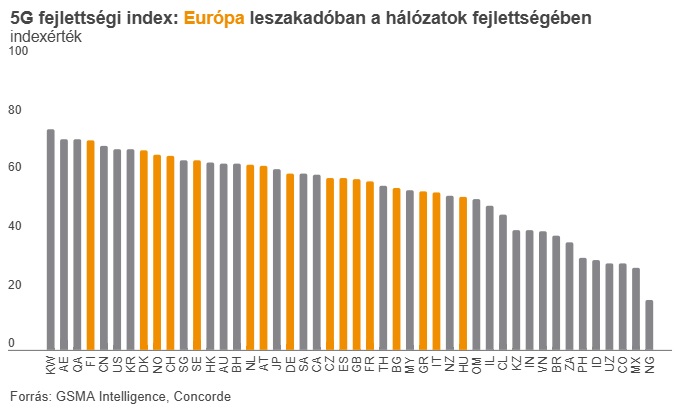
Utóbbi területen Európa globális összevetésben jelentős lemaradásban van. Az 5G technológia ugyan Európában is elérhető, jelenlegi formájában azonban lényegében a 4G továbbfejlesztett változatáról beszélhetünk. A fejlettebb és nagyobb kapacitású 5G Standalone technológia terén már jelentős az európai lemaradás. A GSMA 5G Connectivity Indexe alapján az infrastruktúra kiépítettségét és az elérhető szolgáltatások minőségét tekintve az Egyesült Államok és Kína mellett több fejlett ázsiai és öböl menti ország is előrébb jár, mint Európa legtöbb országa.
Mindez részben annak a következménye, hogy a szolgáltatók gyenge árazási ereje rontja a beruházások megtérülését, így a cégek egyre kevésbé motiváltak költséges fejlesztési döntések meghozatalára.
„We do need consolidation”
Jogosan merül fel tehát a szolgáltatók részéről az igény, hogy az európai szabályozó hatóságok lazítsanak a szabályokon, és nagyobb teret engedjenek a szektor konszolidációjának. Szabályozói oldalról tipikus ellenérv, hogy a kevesebb szereplős piacokon nőhet a cégek árazási ereje, így a fogyasztók végső soron magasabb árakkal szembesülhetnek.
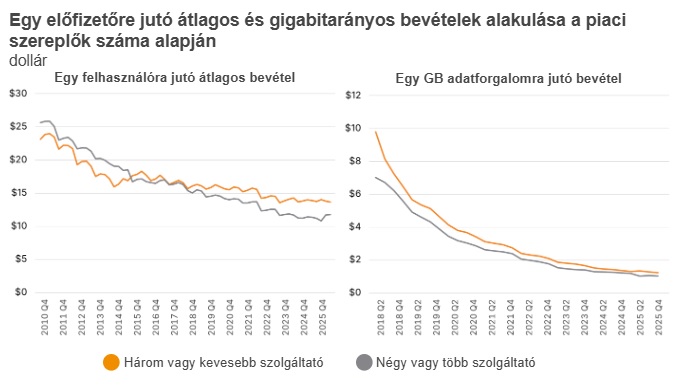
A tapasztalatok ugyanakkor ennél árnyaltabb képet mutatnak azokon a piacokon, ahol négyről háromra csökkent a szereplők száma. Ahogy a GSMA ábráin is látható, a háromszereplős piacokon magasabb az egy ügyfélre jutó átlagos bevétel, miközben az egy gigabájtra jutó bevétel lényegében megegyezik a négyszereplős piacokon tapasztalttal. Ez arra utal, hogy a háromszereplős piacokon a szolgáltatóknak nagyobb mozgásterük lehet a hálózatfejlesztésekre, ami magasabb minőségű hálózatokat eredményezhet. A jobb hálózatok nagyobb adatforgalmat tesznek lehetővé, így a szolgáltatók az adathasználat növekedésén keresztül emelhetik bevételeiket.
Ahogy az Orange vezérigazgatója, Christel Heydemann egy tavalyi Bloomberg-interjúban fogalmazott, Európának szüksége van a konszolidációra. Az EU Digital Decade Policy Programme 2030-as céljai alapján minden európai háztartás számára elérhetővé kellene tenni a gigabites vezetékes kapcsolatot és az 5G-hálózati hozzáférést. E célok elérése azonban jelentős beruházásokat igényel. Az EU becslése alapján a beruházási hiány 2030-ra meghaladhatja a 200 milliárd eurót, amelyet végső soron nagyrészt a telekommunikációs cégeknek kellene finanszírozniuk. Emiatt különösen fontos, hogy a beruházások megtérülése vonzó legyen a piaci szereplők számára, ehhez pedig a szolgáltatók érvelése szerint kevesebb szereplős piacokra lenne szükség.
Az elmúlt években már láthattunk példákat konszolidációs lépésekre, a szabályozó hatóságok azonban jellemzően valamilyen versenyjogi kötelezettségvállalás mellett engedélyezték ezeket. Úgy tűnik, Franciaországban születhet meg az első olyan nagy konszolidációs tranzakció, amely mintaként szolgálhat más piaci szereplők számára is. A három legnagyobb szereplő, az Orange, a Bouygues és az Iliad együttesen vásárolná fel a negyedik szolgáltatót, az SFR-t, majd egymás között osztaná fel annak eszközeit. A felek már aláírták a szándéknyilatkozatot, jelenleg a francia hatósági engedélyezésre várnak. Amennyiben a tranzakció megvalósul, precedenst teremthet más szereplők számára, és az uniós vállalati tranzakciókra vonatkozó szabályozás lazulását is elősegítheti.
Növekvő tér az osztalékfizetésre
Az európai telekommunikációs szolgáltatók már az elmúlt évtizedben is jelentős összegeket fordítottak optikai hálózatok kiépítésére a nagy sebességű vezetékes internet biztosítása érdekében. A Connect Europe adatai alapján a cégek beruházásainak közel felét az optikai hálózatok fejlesztése tette ki. 2024-ben a szektor 64,6 milliárd eurós teljes beruházási összegéből 31,7 milliárd eurót fordítottak optikai hálózatokra, míg az 5G-mobilhálózatok fejlesztésére csupán 16,3 milliárd euró jutott.
Az optikai beruházások magas aránya azért is fontos, mert mára számos nagy európai országban ezek a többéves fejlesztések a végükhöz közelednek. Az FTTH Council 2025. szeptemberi adatai alapján Spanyolországban és Franciaországban a háztartások 97, illetve 93 százalékában már elérhető a vezetékes optikai hálózat. Hasonlóan magas a lefedettség az északi országokban és a szomszédos Romániában is.
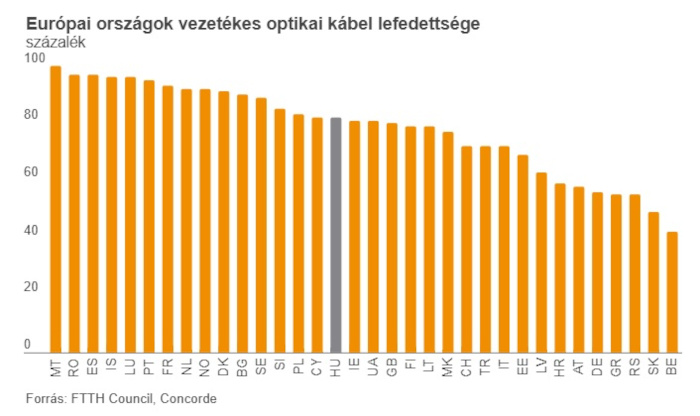
Az optikai hálózatok nemcsak az előfizetők számára tesznek lehetővé gyorsabb és jobb minőségű internetszolgáltatást, hanem a régi rézalapú hálózatokhoz képest a szolgáltatók számára is költséghatékonyabb üzemeltetést biztosítanak. Az ebből származó megtakarítások, valamint a cégek egyéb költségcsökkentő lépései, például az AI-agentek alkalmazása és a digitalizáció a következő években jelentősen javíthatják a profitabilitást.
Emellett a nagyrészt kiépített optikai infrastruktúrának köszönhetően csökkenő beruházási igény a cégek szabad cash flow-jának növekedését eredményezheti, ami nagyobb teret nyithat a részvényesi kifizetések előtt. Az európai telekomszektor jelenleg is az egyik legmagasabb osztalékhozamot kínálja Európában. Amennyiben a cash flow-hozamok tovább emelkednek, a részvényesek a következő években magasabb osztalékkifizetésekre is számíthatnak.
Rövid távon ugyanakkor még lehetnek rázós időszakok. Az európai hozamok emelkedése nyomást gyakorolhat a telekommunikációs cégek részvényeire, a műholdas szolgáltatókkal kapcsolatos hírek pedig tovább ronthatják a befektetői hangulatot. A fokozódó geopolitikai kockázatok közepette ugyanakkor a szektor menedéket is jelenthet a befektetők számára a cégek stabil cash flow-termelésének és kedvező osztalékhozamának köszönhetően.
Hosszabb távon a cégek profitabilitása emelkedő pályára állhat, különösen a költségoldali hatékonyság javulásának köszönhetően. A konszolidáció felé tett további lépések, valamint egy támogatóbb szabályozói környezet pedig további hátszelet jelenthetnek a szektor szereplőinek.
A kedvezőbb fundamentális kilátások mellett egy kérdés továbbra is foglalkoztatja a befektetőket: mennyiben írhatja át az európai telekomcégek jövőjét a műholdas szolgáltatók térnyerése? Valóban veszélyezteti a Starlink a hagyományos szereplők piaci pozícióját, vagy a technológia új együttműködési lehetőségeket is teremthet számukra? Elemzésem folytatásában az európai piac sajátosságait, a műholdas megoldások korlátait és a telekomcégek lehetőségeit vizsgálom meg.
Tovább a cikkre: con.hu (Karikás Krisztián, Concorde)
Műholdas technológia: fenyegetés vagy előny az európai telekom szektor számára?
A telekommunikációs szektorban az idei év egyik meghatározó témája a műholdas szolgáltatások jelentette fenyegetés volt, amely egyes szereplők részvényeinél időnként heves árfolyamreakciókat váltott ki. Joggal merül fel tehát a kérdés, valóban ekkora veszélyt jelent a technológia a telekommunikációs szolgáltatók jövőbeli kilátásaira, vagy eltúlzott piaci reakciókról van szó, amelyek kedvező beszállási lehetőségeket teremthetnek? Kétségtelen, hogy jelentős technológiai fejlődésnek lehetünk szemtanúi, az európai telekomszektor számára azonban a műholdas technológia egyelőre inkább lehetőséget jelenthet, mintsem diszruptív veszélyforrást.
A SpaceX tőzsdei bevezetését követően jelentős árfolyammozgásokat láthattunk a telekomcégek részvényeinél, különösen az amerikai piacon. Felerősödtek azok a félelmek, hogy a SpaceX-hez tartozó, szélessávú műholdas internetszolgáltatást nyújtó Starlink számottevő piaci részesedést vehet el a nagy telekommunikációs szolgáltatóktól, rontva azok profitnövekedési kilátásait.
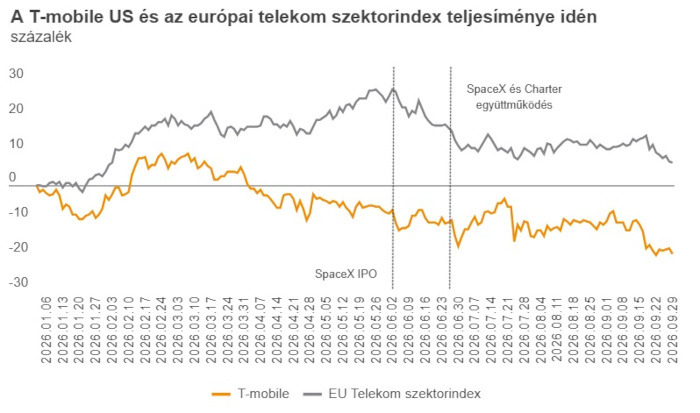
Az árfolyamreakció talán az amerikai T-Mobile esetében volt a legszembetűnőbb, de közvetve az európai szektort is érintette. Különösen a Deutsche Telekomon keresztül, amely a T-Mobile többségi tulajdonosa, egyben az európai szektorindex legnagyobb súlyú tagja. A tényleges fenyegetettség mértéke azonban lényegesen eltér az amerikai és az európai piacon.
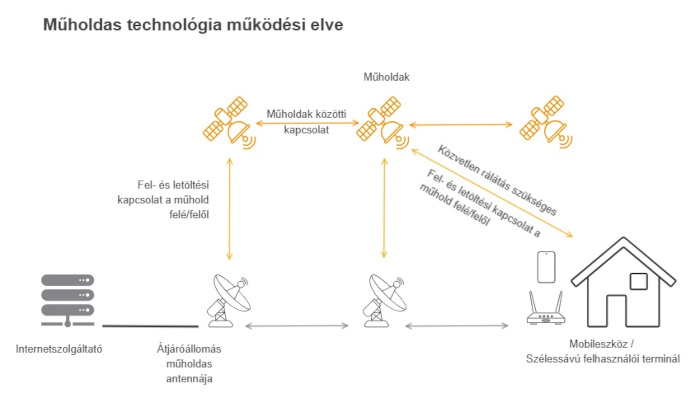
De mi is az a műholdas technológia?
A műholdas kommunikáció alapvetően nem új technológia, évtizedek óta használjuk. A geostacionárius Föld körüli pályán (GEO) keringő műholdak régóta jelentős szerepet töltenek be például a televíziós műsorelosztásban, valamint a ritkán lakott területek kommunikációs összeköttetésének biztosításában.
Ennek továbbfejlesztett változatát jelentik az alacsony Föld körüli pályán (LEO) keringő műholdak, amelyek alacsonyabb késleltetést és nagyobb adatátviteli kapacitást képesek biztosítani. Ez megnyitja az utat a műholdas szélessávú internet, újabban pedig a közvetlenül mobilkészülékekhez kapcsolódó, úgynevezett direct-to-device (D2D) szolgáltatások előtt.
Miért lehet Európa védettebb az USA-nál?
Ahogyan azt korábbi cikkünkben is bemutattuk, Európában a vezetékes optikai hálózat kiépítettsége kiemelkedően magas, különösen az Egyesült Államokhoz képest. Az amerikai telekomszolgáltatók ugyanis eltérő stratégiákat választottak az internetszolgáltatás terén. Míg az AT&T és a Verizon a hagyományos optikai hálózat fejlesztésére alapozta működési modelljét, a T-Mobile esetében elsősorban a vezeték nélküli internetszolgáltatás (FWA) kapott hangsúlyos szerepet.
Bár utóbbi is jelentős fejlesztéseket hajt végre az optikai hálózat területén, az USA-ban az optikai lefedettség még így is csak 63 százalék körül alakul, szemben az uniós országok mintegy 80 százalékos arányával. Ebből fakad az európai piac egyik fontos előnye a műholdas technológiával szemben, a vezetékes optikai hálózaton biztosított internet jellemzően nagyobb sebességet, stabilabb kapcsolatot és alacsonyabb késleltetést kínál.
Ráadásul az európai lakosság döntő többsége urbanizált területeken él, ahol a hálózati infrastruktúra fejlett, így a műholdas technológia sok esetben nem kínál érdemi alternatívát. Ritkán lakott vagy katasztrófa sújtotta területeken, ahol a vezetékes infrastruktúra nem érhető el, ugyanakkor kiváló megoldást jelenthet. Ilyen területekből azonban Európában jóval kevesebb van, mint az Egyesült Államokban.
További akadályt jelenthet az európai térnyerés szempontjából, hogy Európában a konvergens – mobil- és internet-előfizetést egy csomagban kínáló – konstrukciók aránya lényegesen magasabb, mint az USA-ban. Ezek esetében az előfizetők szolgáltatóváltási hajlandósága is alacsonyabb.
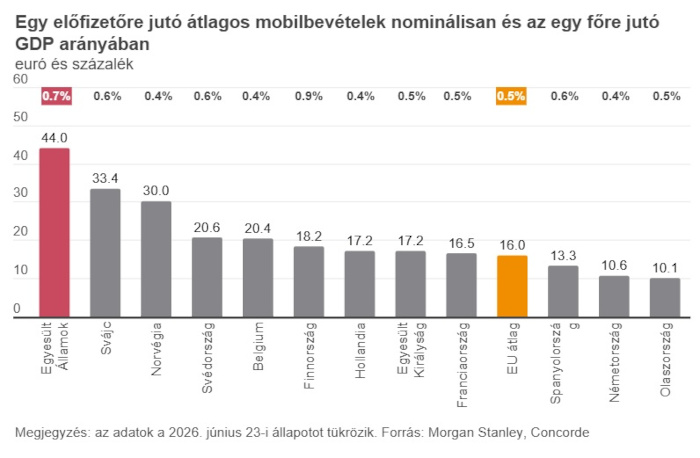
Szintén fontos szempont, hogy a sokszereplős európai piacon az előfizetések ára lényegesen alacsonyabb, mint az Egyesült Államokban. A Morgan Stanley számításai szerint Európában az egy előfizetőre jutó átlagos mobilbevétel az egy főre jutó GDP arányában közel 30 százalékkal alacsonyabb. Így a Starlink pusztán az árazás alapján is kevésbé jelenthet vonzó alternatívát.
A spektrum hiánya a mobilpiacon előnyt is jelenthet az európai cégek számára
A rádiófrekvenciás spektrum szabályozásában is érdemi különbségek vannak a két piac között. Míg az USA-ban a piaci szereplők szabadon kereskedhetnek a frekvenciasávokkal, addig Európában ezek kiosztása az egyes országok nemzeti szabályozó hatóságainak kezében van, a használati jogokat pedig jellemzően spektrumaukciókon teszik elérhetővé a szolgáltatók számára.
A rádiófrekvenciás spektrum különböző frekvenciatartományokra oszlik. Általánosságban minél magasabb a frekvencia, annál nagyobb adatátviteli sebesség érhető el, miközben a lefedettség csökken. Európában ezért fontos korlátot jelent a rendelkezésre álló frekvenciatartomány.
A műholdas szolgáltatók számára külön spektrum áll rendelkezésre, ez azonban meglehetősen szűkös. Míg számukra 2×30 MHz-nyi sávszélesség érhető el, a hagyományos szolgáltatók akár 150 MHz feletti sávszélességgel is rendelkezhetnek. Ráadásul az EU legutóbbi javaslata szerint ezt a 30 MHz-es sávot is három részre osztanák: egyharmadát az államok, másik harmadát a helyi uniós operátorok számára tartanák fenn, míg a nemzetközi szereplők számára mindössze 2×10 MHz válna elérhetővé. Ez jelentős belépési korlátot teremthet.
Az elégtelen spektrum problémájára kínálhat megoldást a műholdas szolgáltatók számára a direct-to-device technológia. Ehhez azonban közvetlen kapcsolatot kell biztosítani a készülék és a műhold között, ami például egy irodai környezetben már nem feltétlenül megoldható.
A műholdas szolgáltatók számára alapvetően két út kínálkozhat az európai mobilpiacra való belépésre. Az egyik egy már spektrummal rendelkező európai telekomcég felvásárlása, amelynek hálózatán keresztül mobilszolgáltatást nyújthatnának. A másik az MVNO-modell, ebben az esetben saját hálózattal nem rendelkező virtuális operátorként, nagykereskedelmi megállapodások révén egy másik szolgáltató hálózatát használhatnák. Utóbbira azonban még kisebb esélyt látok, éppen az európai piac konszolidációs igénye miatt.
A legnagyobb veszélyt a szélessávú internetszolgáltatásokra jelenthet
Ahol veszélyt jelenthet a műholdas technológia az inkább a vezetékes internetszolgáltatás, bár ezen a területen is vannak korlátozó tényezők. A szélessávú internet esetében az internetet egy földi szóróállomás juttatja fel a műholdhoz, ami egy speciális és széles tartománnyal rendelkező spektrumfrekvencián (Ku/Ka frekvencia) keresztül kapcsolódik közvetlenül az otthon felszerelt antennához. Így a mobillal szemben, itt a frekvenciatartomány nem jelent korlátot, ugyanakkor a szabad látómező itt is elengedhetetlen.
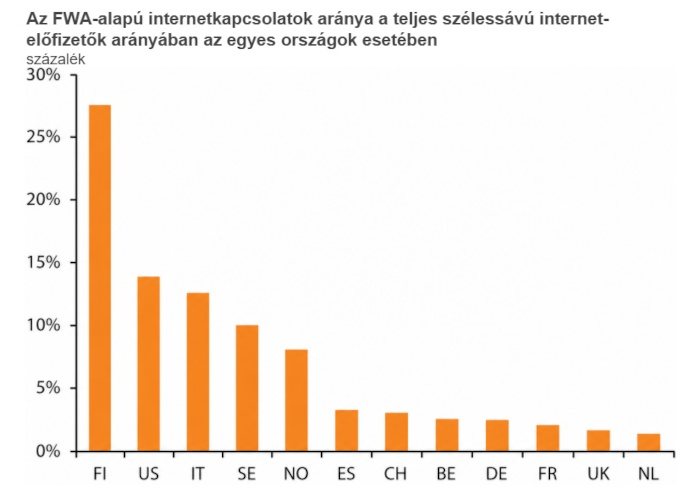
Ahogyan fentebb is említettem, Európában az urbanizáció szintje és az optikai hálózat kiépítettsége egyaránt lényegesen magasabb, mint az Egyesült Államokban. A műholdas technológia ezért elsősorban azokban az országokban jelenthet nagyobb versenyt, ahol magas az FWA-alapú internetszolgáltatások aránya, nagyobb a vidéki lakosság súlya, és magasabbak az előfizetési díjak. Európában tipikusan ilyen ország lehet Finnország, kisebb mértékben pedig Olaszország, Svédország és Norvégia, ahogyan az alábbi ábrán is látható.
A negyedéves jelentéseket követő konferenciahívásokon egyre gyakrabban kerül szóba a műholdas technológia. A telekomszolgáltatók vezetői rendszerint kiegészítő szolgáltatásként tekintenek rá, amelyet a ritkábban lakott, hagyományos infrastruktúrával kevésbé jól lefedett területeken maguk is jól tudnak használni. Erre már a Deutsche Telekom és a Vodafone esetében is láthatunk példákat.
A piac ugyanakkor sokszor inkább fenyegetésként értelmezi a műholdas szolgáltatókkal kapcsolatos híreket, és a fundamentális hatásokhoz képest eltúlzott árfolyamreakciókkal válaszol. Amíg tehát nem történik újabb jelentős technológiai áttörés, és az európai piac viszonylag védett marad a műholdas szolgáltatók piacszerzési törekvéseivel szemben, a szentimentvezérelt árfolyamkorrekciók újabb beszállási lehetőségeket teremthetnek.
Tovább a cikkre: con.hu (Karikás Krisztián, Concorde)


