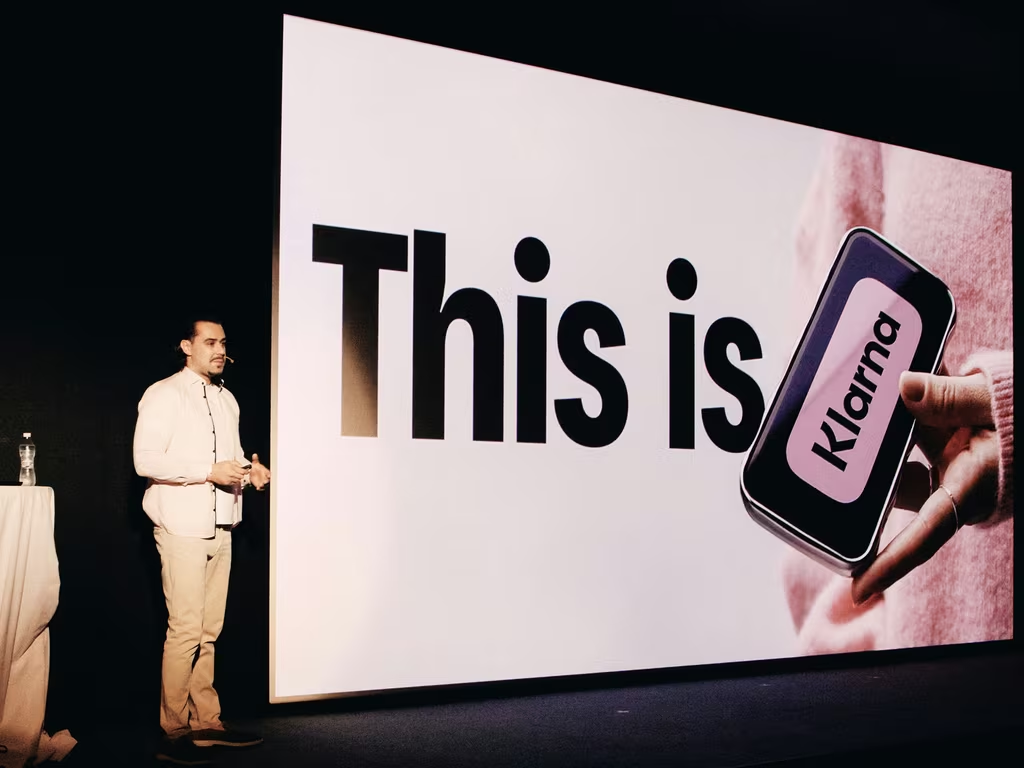
A globális e-kereskedelem egyik legnagyobb kihívója, a Klarna, fokozatosan veti meg a lábát a magyar piacon. Bár a halasztott fizetési modellről sokan a TikTokon nevelkedett fiatalokra asszociálnak, a valóság ennél jóval árnyaltabb. Dan Wozniakkal, a Klarna magyarországi vezetőjével beszélgettünk a hagyományos áruhitelek alkonyáról, a szigorodó uniós szabályozásról, valamint a cég hazai és nemzetközi terjeszkedési terveiről.
A pénzügyi piacon a hagyományos bankok és az újhullámos fintechcégek is a vásárlók kegyeiért küzdenek. Dan Wozniak, a Klarna magyarországi vezetője szerint a cégük legfőbb versenyelőnye a vásárlói élményben rejlik. „A gyorsaság, a gördülékenység és az, hogy ez a modell minden piacon replikálható” – mondta az Economxnak, kiemelve, hogy egy felhasználó Németországban vagy Magyarországon is hajszálpontosan ugyanazt az átlátható ökoszisztémát és kommunikációt kapja.
A tévhitekkel ellentétben a BNPL (buy-now-pay-later), azaz „vedd meg most, fizess később” szolgáltatásokat nem kizárólag a fiatalok használják. Bár a Z-generáció tagjai is jelen vannak a platformon – hiszen ők már egy olyan világban nőttek fel, ahol az okoseszközökön keresztüli gyors pénzügyi menedzsment alapelvárás –, a cég fő bázisát a negyvenes korosztály adja.
Ők jellemzően városban vagy agglomerációban élő, jól kereső családosok, akik tudatosan keresik a jó ajánlatokat, és a halasztott fizetést a cash-flow optimalizálására használják.
Az áruhitelek alternatívája
A piacon a vásárlók leginkább bankkártyával, készpénzzel vagy a nagyobb értékű termékeknél hagyományos áruhitellel fizetnek. Utóbbiak azonban sok esetben magas kamatokkal és hosszú futamidővel terhelték a fogyasztókat, amit a tapasztalatok szerint a vásárlók többsége nem kedvel.
A Klarna erre kínál alternatívát a három részletben történő kamatmentes fizetéssel, illetve a 30 napos halasztott fizetési opcióval. A modell lényege, hogy a vásárló rövidebb távon, rejtett költségek és kamatok nélkül egyenlítheti ki a vételárat, feltéve, hogy tartja magát a fizetési ütemezéshez.
A kockázatkezelés szigorú: a vásárlás előtt a cég azonosítja az ügyfelet (KYC-folyamat), majd belső adatforrások alapján azonnal dönt arról, hogy az adott felhasználó jogosult-e a rugalmas fizetési feltételekre. A szigorú hitelbírálat eredményessége a számokban is megmutatkozik: a vállalat globálisan 1 százalék alatti nemteljesítő hitelaránnyal (NPL) működik.
Szigorodó szabályozás: transzparencia
A szektor egyik legforróbb témája jelenleg az Európai Unió új fogyasztási hitelek irányelve, a CCD2. Az irányelv 2023 őszén jelent meg és a tagállamoknak 2025. november 20-ig kellett átültetni a nemzeti jogba, az új szabályokat pedig 2026. november 20-tól kell alkalmazni. Magyarország ezen a téren úttörő volt, hiszen a hazai jogszabályba ültetés már tavaly decemberben megtörtént.
A szabályozás értelmében a halasztott fizetés is fogyasztási hitelnek minősül a jövőben.
Wozniak hangsúlyozta, hogy a Klarna üdvözli a transzparenciát megkövetelő keretrendszert, és teljes mértékben alkalmazkodik az új szabályokhoz. Számukra ez nem jelent hátrányt, hiszen 2017 óta rendelkeznek svéd banki licenccel, amellyel az unió egész területén működhetnek, így a szigorú banki megfelelési követelmények eddig is a mindennapjaik részét képezték.
Terjeszkedés és bankkártya
A magyarországi jelenlétük egyik legfontosabb mérföldköve az Alzával kötött áprilisi partnerség volt, amely Wozniak elmondása szerint óriási volument hozott a cégnek. Emellett olyan hazai szereplőkkel is együttműködnek, mint az Ipon vagy a Repjegy.hu.
Stratégiájuk kétirányú: egyrészt a nagy nemzetközi márkákat (mint az Airbnb, a H&M vagy az Alza) kötik össze a magyar vásárlókkal, másrészt a hazai kereskedőknek ugródeszkát nyújtanak az exportpiacok felé. Egy magyar webáruház a Klarna integrálásával azonnal láthatóvá és megbízhatóvá válik a fintech több millió külföldi felhasználójának.
A vállalat globálisan már 6 millió fizikai kártyafelhasználóval rendelkezik – főként Svédországban, Németországban és az Egyesült Államokban –, és a tervek szerint ezt a terméket a közép-kelet-európai régióban, így Magyarországon is bevezetik. A fizikai kártya működése egyedi: a felhasználó a mobilalkalmazásban előre beállíthatja, hogy a következő kártyás tranzakcióját egy összegben vagy automatikusan három részletben kívánja-e kifizetni.
A hatékonyság növelése érdekében a Klarna a mesterséges intelligenciát (AI-t) is aktívan használja. Bár a hitelbírálati folyamatokban egyelőre nem kapott szerepet, az ügyfélszolgálaton már egy AI-asszisztens válaszol a leggyakoribb kérdésekre, ami jelentős időmegtakarítást és gyorsabb problémamegoldást hoz a cégnek és a vásárlóknak egyaránt.
Tovább a cikkre: economx.hu (Horváth Balázs)